从联名到合资,白酒文博开启股权绑定模式。
近日,一则工商信息在白酒圈引发关注。天眼查数据显示,四川省三星堆剑南春文化发展有限公司于2026年9月7日正式成立,法定代表人邓晓春,四川剑南春(集团)有限责任公司持股51%,三星堆开发建设有限公司持股49%。经营范围涵盖网络文化经营、酒类经营、食品互联网销售、餐饮服务、互联网直播技术服务、品牌管理等,直接打通线上线下销售渠道。
双方合作升级
这不是一次普通联名。据媒体报道,这被业内视为首开了酒企与文博国有资本股权绑定的先河。三星堆不再只是IP“出租方”,而是变成项目合伙人。
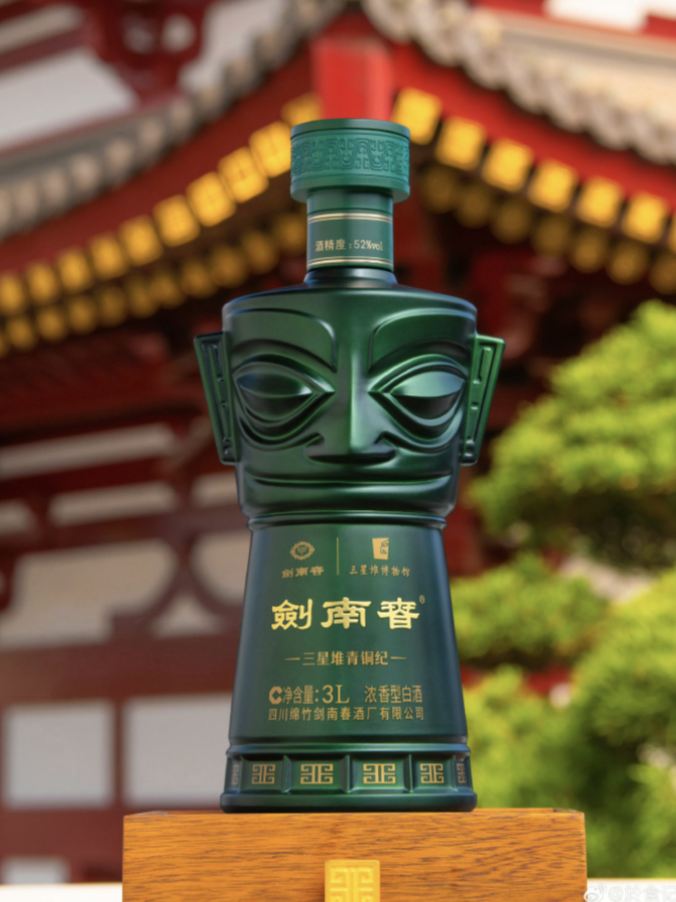
双方合作始于2021年。当年12月,剑南春与三星堆博物馆推出首款联名酒“剑南春·青铜纪”,全网限量2万瓶;2022年推出“青铜纪(面具版)”,限量6万瓶;2023年推出第三款产品“剑南春三星堆青铜纪大立人”,定价1499元/瓶,全网限量5万瓶。据川观新闻2023年12月报道,“名优川酒市集”现场,剑南春展台工作人员称这款大立人“刚刚‘出道’5分钟就卖出2万余瓶”。但此前合作本质仍是产品授权,三星堆收取授权费,剑南春获得文博元素使用权。合资公司成立后,双方权责共担、利益共享。中国酒业独立评论人肖竹青认为,这种长期绑定能持续沉淀剑南春的古蜀文化故事,增厚品牌底蕴。
剑南春三星堆合作产品
剑南春突围焦虑
元股证券:ygzq.hk剑南春为何着急?公开数据显示,2022年剑南春营收约157.5亿元,2023年约169.41亿元。全国工商联“2025中国制造业民营企业500强”榜单(2025年8月发布,以2024年度营收为评价依据)显示,剑南春集团2024年营收163.61亿元,较上一年度榜单的169.41亿元有所回落,近两年营收体量停留在160亿至170亿元区间。截至目前,剑南春尚未披露2025年营收;人民网今年6月的报道提到,其2025年实现工业总产值320.33亿元,同比增长7.73%。
利润压力更大。据媒体援引参加剑南春股份股东大会的知情人士的说法,2025年剑南春股份合并利润总额约29.84亿元,同比下滑26.84%,净利润约22.98亿元,同比下滑26.2%,归母净利润约15.4亿元,同比下滑27.03%。
核心问题在宴席场景收缩。升学宴、谢师宴规模缩减,而剑南春长期将宴席作为核心动销渠道,受冲击大于其他酒企。同时,郎酒、国台、五粮液等品牌持续加码宴席渠道。今年4月10日,中国酒业协会第十五届白酒T9圆桌会议在贵阳召开,剑南春集团副董事长、总经理乔愚以《守正为基 创新为翼,引领中国白酒价值重构与产业升维》为题作主旨发言,提出以文化赋能、场景创新破局。与三星堆合资,正是从“卖酒”转向输出文化生活方式。
酒企牵手文创并非首例
三星堆这边,则握着流量。三星堆博物馆新馆自2023年开放,2025年接待游客608万人次,门票收入3.36亿元,文创产业收入约2.5亿元。三星堆开发建设有限公司于2022年9月组建,注册资本50亿元,由广汉市国有资产监督管理局全资控股,是三星堆市场化运营的主要载体。当前三星堆文化旅游发展区正在建设,总规划用地815亩,涵盖沉浸式剧场、主题商业街、特色客栈等。流量如何变现,是三星堆的商业化课题。剑南春能补上品牌运营和渠道资源,双方以股权为纽带共享长期收益。
股票杠杆配资公司行业层面,酒企绑定文博IP并不新鲜。2024年,茅台1935·宫候以酒与故宫博物院联名发布,全球限量13491箱;2026年初,汾酒与山西博物院联名推出“鸮卣汾酒”,成为山西首款文博联名酒。但大多是一次性授权单品。酒类分析员蔡学飞指出,只有独家深度绑定和考古学术背书的酒企,才有机会把品牌从“请客喝酒”升级为“中华文明载体”。肖竹青则直言,中小酒企很难拿到顶级文博IP,文化层面的马太效应会进一步放大。
所以,一家合资公司能解决什么?从工商登记的经营范围看,它对应的是IP开发、内容运营与线上线下渠道,指向的正是品牌文化厚度与消费场景这两块短板。而宴席场景收缩、营收利润承压,属于行业周期与渠道结构层面的问题,并非一家文化公司能够立刻改变。608万人次游客能否转化为真实销售增量,“文化体验+消费场景+线上直播”能否跑通,仍需观察。但至少,剑南春不再只是联名,而是把三星堆变成了合伙人。这本身就是白酒文化战略的一次新实验。
南方+记者 黄晓韵配资助手
元股证券配资官网提示:本文来自互联网,不代表本网站观点。